

承接本專欄對藥明康德(02359.HK)、藥明生物(02269.HK)、藥明合聯(02268.HK)的拆解,我們將視角轉向凱萊英(06821.HK)。
凱萊英(002821.SZ)由洪浩博士於1998年回國在天津創辦。該公司成立之初便避開國內仿製藥原料藥的紅海競爭,專注高難度海外創新藥小分子中間體定製合成,後續依靠連續化反應、綠色合成的工藝差異化建立競爭優勢,業務由實驗室小試逐步延伸至商業化CDMO生產;2016年A股上市,2021年登陸港交所二次上市。實控人為創始人洪浩及一致行動人,同時配套員工持股平台綁定核心技術團隊,外部以財務類機構投資者為主。
如果說藥明體系依靠全產業鏈平台化能力,包攬創新藥從早期研發到商業化的全鏈條需求;凱萊英以單點技術起家、正在向綜合平台延伸,早期聚焦高複雜度小分子化學合成,憑藉連續反應、綠色工藝的技術差異化,在全球高端小分子CDMO賽道站穩腳跟。
但凱萊英的成長軌跡,或比藥明系標的更受全球創新藥資本週期牽制。
經歷2021-2022年訂單爆發、2023-2024年行業下行期的收入收縮與盈利下修之後,該公司主業迎來修復窗口,同時大舉押注化學大分子、生物藥、製劑等新賽道。其新興業務能否真正兌現盈利,還是僅僅用來對沖傳統小分子業務的週期天花板?
業務架構:小分子是壓艙石,新興業務是成敗關鍵
凱萊英業務可拆分為傳統小分子CDMO和新興業務矩陣兩大板塊。過去市場對它的標籤是小分子CDMO廠商,而該公司近年持續投入資源,試圖擺脫單一賽道依賴,向多品類醫藥外包服務商轉型。
小分子CDMO是凱萊英二十多年的核心主業,定位不做普通原料藥代工,主攻結構複雜、合成路線長、工藝放大難度高的創新藥中間體與原料藥商業化生產。2025年小分子CDMO業務收入47.35億元(單位人民幣,下同),同比僅增3.59%,2026年上半年分部營收更按年下降5.44%,至22.97億元,增長明顯進入平台期。
板塊盈利能力是其核心護城河:2025年小分子CDMO業務毛利率46.45%,2026上半年維持47.41%,要高於國內大量做普通小分子CDMO的同行。高毛利或源於高難度項目的工藝溢價,這類項目工藝開發門檻高、客戶更換供應商成本極高。
但短板同樣突出:全球小分子創新藥管線數量放緩,國內大量CDMO廠商持續擴產,中低端訂單價格戰愈演愈烈。即便凱萊英主打高端項目,也無法完全隔離行業週期衝擊,這或也是其必須向外拓展新賽道的底層動因。
為突破小分子業務的增長瓶頸,該公司重點佈局化學大分子、生物大分子、製劑CDMO、臨床CRO等新興方向。
這裡需要釐清一個關鍵概念:化學大分子不等於生物大分子。傳統小分子分子量通常小於1000道爾頓,以化學合成製備,易於放大量產;凱萊英佈局的化學大分子以多肽、寡核苷酸為主,分子量可達數千至上萬道爾頓,但核心工藝仍是化學固相合成/化學合成,不依賴細胞發酵;而單抗、ADC等生物大分子依靠細胞發酵和生物反應器生產,屬於另一套工藝體系。化學大分子合成過程易生成相似雜質,純化難度高,產能多為百克至公斤級,壁壘高於普通小分子。
從數據看,新興業務收入彈性很強:2025年新興業務收入19.29億元,同比增長57.30%;2026年上半年收入13.04億元,同比增長72.49%。毛利率從2024年21.18%提升至2025年的29.65%,2026上半年更進一步從29.53%提升至32.45%,規模化效應逐步顯現。
其中化學大分子(多肽、寡核苷酸等)是新興業務的主力,2026年上半年貢獻收入2億元,同比增長122.82%,當前在手訂單金額同比增長88.71%;製劑CDMO收入1.78億元,同比增長50.93%;臨床CRO收入1.43億元,同比增長2.73%,整體仍處在產能爬坡、客戶拓展和投入放量階段。
需要留意的是,新興業務目前體量尚不足以替代小分子主業,占總收入的比重從2024年的21.13%提升至2025年的28.92%,於2026年上半年更進一步增至36.16%,尚處在投入放量階段。
同時,新興業務毛利率仍遠低於小分子主業,疊加前期資本開支較大,整體盈利貢獻仍然有限。未來能否持續抬升毛利率、形成穩定訂單池,或是其估值分化的核心變量。
訂單與客戶結構:大小客戶均衡,但Biotech訂單波動風險更高
在手訂單是CXO未來業績的先行指標。截至2026年8月24日,扣除報告期內已確認收入的訂單,凱萊英的在手訂單總額為16.73億美元,按年增長53.77%,2026年初至8月24日,其新簽訂單同比增長54.59%,化學大分子和生物大分子業務訂單增長迅猛。凱萊英預計2026年全年營業收入將增長19%-22%,鑑於上半年營收增幅為13.13%,或意味著下半年的收入增速將加快。
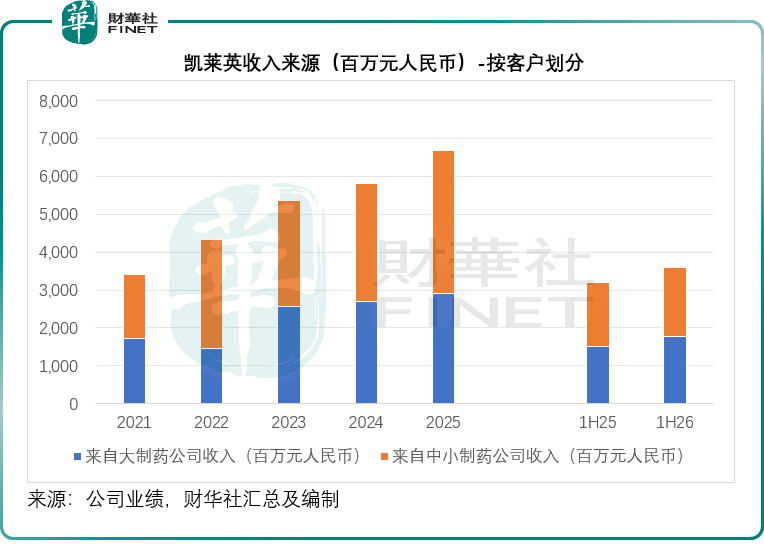
凱萊英的客戶分為兩大板塊:大型藥企訂單穩定、持續性強、回款風險低;中小Biotech客戶訂單彈性更大,但受融資環境影響波動極強。
2026年上半年,來自大藥企收入17.69億元;中小藥企收入18.38億元,占比更高。客戶結構里中小Biotech占比偏高,或是其業績波動更大的重要原因。境外客戶築牢底盤,境內創新藥企帶來增量,一定程度分散單一市場風險,但無法根除Biotech融資週期帶來的訂單擾動。
核心壁壘:綠色連續合成技術是護城河,但可拓展邊界有限
凱萊英的核心競爭力或不在產能規模,而在連續化反應、綠色催化工藝。這套技術可以提升複雜分子合成收率、減少三廢、壓縮生產成本,專門攻克傳統化學合成很難落地的高活性、複雜結構藥物分子。
對於跨國藥企高端小分子項目,工藝一旦驗證通過,更換供應商的時間、資金成本極高,客戶粘性很強。
但也存在重要缺點:這項技術的優勢集中在化學合成環節,不像藥明康德具備從靶點、臨床到商業化的全鏈條一站式能力。當客戶需要一體化研發外包時,凱萊英容易丟失訂單,這或也是公司急於拓展大分子、製劑、CRO業務的重要原因。
核心風險
1)全球創新藥投融資週期下行風險。凱萊英的訂單對Biotech融資環境敏感度要高於平台型CXO,一旦海外融資再度收緊,新增訂單會快速承壓;
2)小分子賽道產能過剩。國內大量CDMO持續擴產,中低端項目價格戰持續,會持續壓制板塊整體盈利中樞;
3)新興業務兌現不及預期。化學大分子、生物藥CDMO賽道競爭正在快速升溫,新業務前期投入大,若客戶拓展不及預期,可能長期無法貢獻可觀利潤;
4)海外地緣與監管風險。收入以境外客戶為主,跨境合規、出口管制、匯率波動都會直接衝擊盈利。
總結:技術單點強者,週期修復的受益者,新賽道是決定性變量
凱萊英是典型的單點技術突圍型CXO,和藥明康德全平台打法完全不同。短期看,行業週期回暖,小分子主業穩步修復,在手訂單支撐業績;中長期價值,將取決於新興業務能不能成功從增量收入變成真正的高利潤第二增長曲線。
該公司的優勢在於高端合成工藝的技術壁壘;軟肋則在於業務廣度不足,業績容易受外部資本週期擾動,波動大於綜合平台龍頭。在港股CXO的資產池中,凱萊英屬於高彈性、高週期屬性的細分標的,收益與波動並存。
立足港股生物醫藥產業專業化分工與長期成長邏輯,持續甄別CXO細分賽道龍頭的壁壘優勢與週期潛力。第十三屆港股100強評選重磅開啟,將依託企業核心經營基本面、技術壁壘、成長確定性與產業價值,全面復盤港股各個領域的優質資產,深度挖掘穿越行業週期、具備持續迭代能力的硬核細分龍頭。據悉,第十三屆港股100強評選活動擬將於2026年11月26日在香港會展中心舉行頒獎盛典。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享