

11月12日,傳音控股(02636.HK)早盤走強,截至發稿漲21.99%,創上市以來新高,成交額約4.7億港元。而A股的傳音控股(688036.SH)微跌0.59%,暫無大幅波動。
公司H股大漲的背後原因,第一件是納入港股通。深交所公告,港股通標的證券名單發生調整並自11月12日起生效,調入傳音控股。對今年剛完成H股發行的半新股而言,這意味著內地投資者可直接以港股通買賣,流動性與估值參照系都會向A股靠攏。
第二件是超額配售權行使。公司公告部分行使超額配售權,增發H股募資淨額約2.271億港元,全球發售穩定價格期已於11月11日結束。部分行使綠鞋,說明承銷團在穩定期內接到過高於發行規模的需求。
把兩件事放在一起看,邏輯是連貫的。納入港股通擴大了投資者基數,超額配售則說明發行端的需求沒有斷檔;對新股而言,這兩項都指向同一個結果--籌碼從少數機構手里分散到更廣的市場。
公司基本面並不輕鬆。據公司10月30日三季度報告,7至9月營業收入148.49億元,同比下降27.45%;歸母淨利潤8.57億元,同比下降8.40%;扣非淨利潤4.36億元,同比下降47.72%,公司解釋為供應鏈成本上漲與市場容量下降。
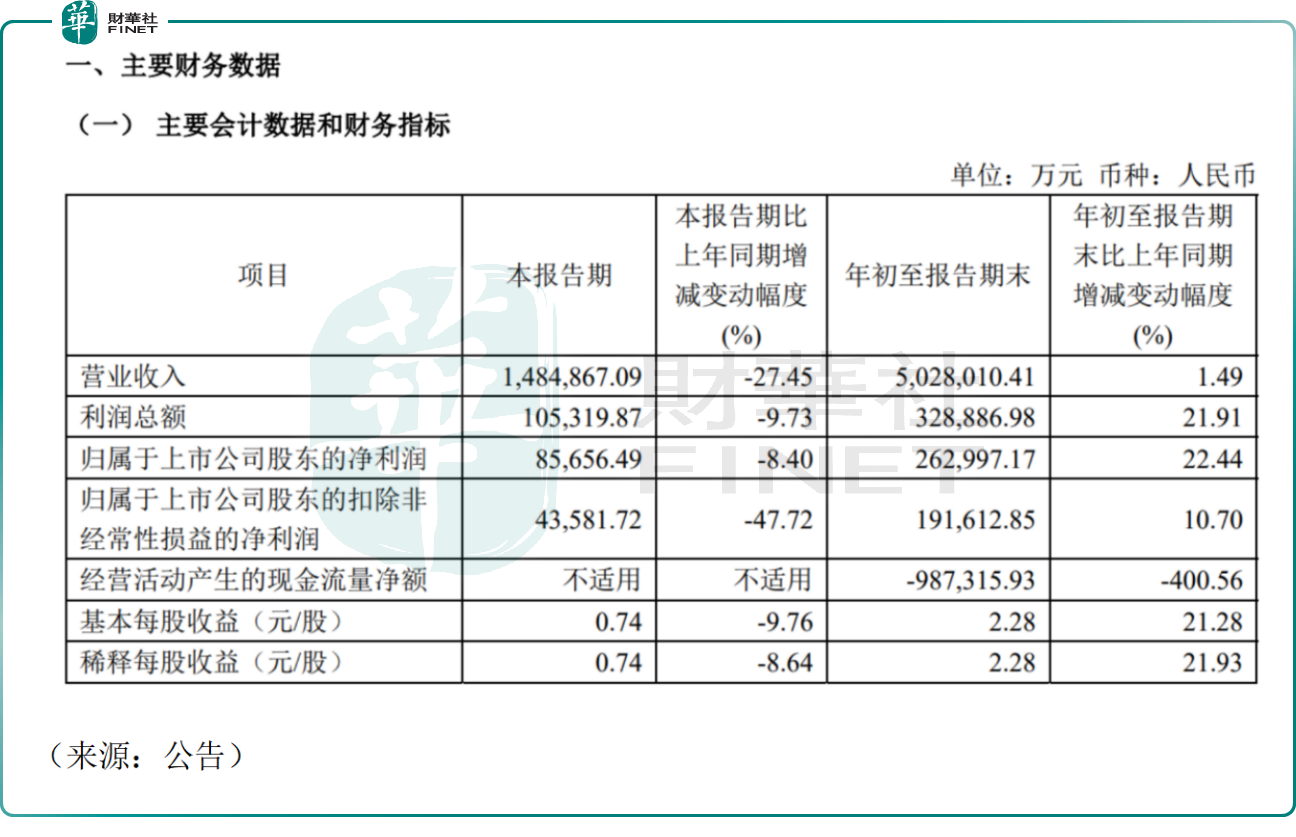
前三季度合計仍是增長。前三季度營業收入502.80億元,同比增1.49%;歸母淨利潤26.30億元,同比增22.44%;研發投入24.80億元,同比增長15.90%,占營業收入4.93%。
真正的壓力在現金流。受存儲漲價影響,公司進行戰略性備貨,採購付款增加,前三季度經營活動現金流淨額由正轉負至-98.73億元,同比下降400.56%;存貨173.19億元,較上年末89.03億元接近翻倍,短期借款增至45.71億元。
券商看的是季節性。財通證券研報稱,公司核心市場聚焦非洲、南亞等新興市場,年末聖誕節點帶動四季度形成傳統消費窗口,渠道一般提前備貨并配套節日促銷;非洲智能手機市場四季度通常具備更好的出貨彈性,判斷後續出貨、營收與盈利水平有望改善。
需要提示的是,存儲漲價對傳音是雙刃。一方面推高整機物料成本、壓縮毛利,另一方面行業性缺貨也會擠壓中小品牌、提升頭部份額;公司選擇以現金換庫存,賭的是四季度出貨窗口,若終端需求不及預期,存貨減值會反過來咬利潤。
另值得一提的是,傳音控股在新興市場的渠道深度與本地化能力,是其區別於其他手機廠商的核心資產,也契合百強評選對市場地位與全球化經營的關注;但也要看到,公司短期盈利受存儲成本與備貨現金流雙重擠壓,百強評估需以毛利率修復與庫存週轉為前提。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享