

全球創新藥研發專業化分工持續深化,CXO已經成為新藥研發體系中不可缺少的基礎設施。藥明康德(02359.HK)作為具備全鏈條CRDMO能力的全球CXO頭部企業,過去十餘年伴隨全球創新藥浪潮實現規模快速擴張。但龍頭身份併不等同於確定性,其商業模式、客戶結構與海外佈局,或也帶有結構性約束。
核心競爭優勢:一體化全鏈條能力,三重壁壘構成基本面底盤
1)技術優勢:小分子工藝能力為基本盤,前沿分子平台提前佈局
藥明康德最紮實的技術根基集中在小分子藥物CRDMO,覆蓋苗頭化合物發現、路線設計、工藝開發、放大生產到商業化的完整鏈條,能夠承接高難度復雜分子合成項目。
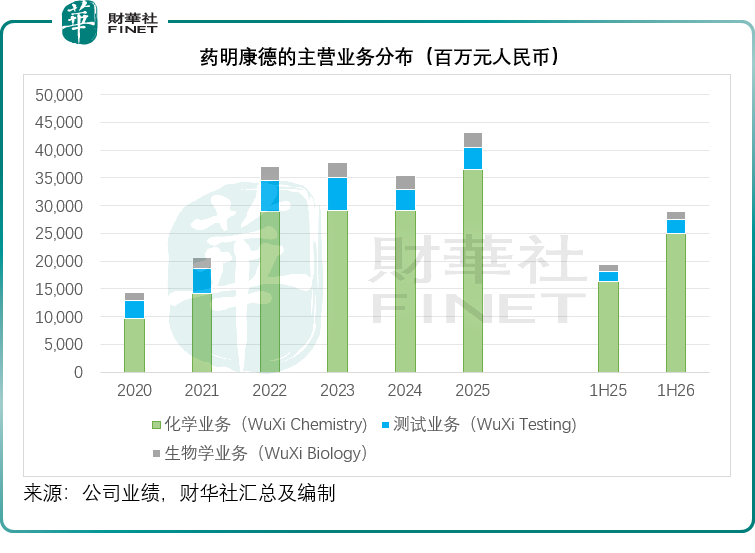
財務指標或可驗證技術溢價:化學業務毛利率從2020年的40.96%提升至2025年的51.19%,2026年上半年也由上年同期的48.31%進一步提升至55.80%,經調整非會計準則毛利率則從上年同期的49.0%提高至56.4%。該業務分部是其最主要的收入來源,今年上半年貢獻收入249.86億元(單位人民幣,下同),同比增長53.28%,佔總收入的86.46%,而且毛利率也是藥明康德當前三大業務中的最高,上半年貢獻分部毛利139.41億元,同比增長77.02%,佔該公司毛利的90.63%。
在新一代創新分子方向,該公司提前佈局PROTAC、ADC、多肽、寡核苷酸、大環、共價抑制劑等前沿領域。TIDES業務(寡核苷酸和多肽)的2026年上半年實現收入72.6億元,同比增長44.3%;TIDES D&M服務客戶數同比提升39%,服務分子數同比提升68%,該公司預計全年TIDES業務收入將實現約45%的同比增長。
該公司擁有全球領先的PROTAC CDMO產能,同時將AI技術深度嵌入分子篩選、工藝優化、風險預判全流程。
但是,藥明康德的優勢集中於小分子領域;在生物藥CDMO賽道,相比Lonza和三星生物等海外巨頭,技術與產能規模仍存在差距,併非全賽道領跑,其藥明系的生物業務主要在藥明生物(02269.HK)。
2)服務優勢:端到端CRDMO閉環,極致綁定全球客戶
市面上多數CXO企業僅能提供分段式外包服務,藥物分子在不同服務商之間流轉,交接風險、溝通成本大。藥明康德的核心差異化優勢,在於打通化學、測試、生物學三大核心平台,構建從早期藥物發現、臨床前研究、工藝開發到商業化生產的一站式CRDMO服務閉環。
一體化模式帶來較強的客戶粘性與運營效率,體現在費用結構上:2026上半年,藥明康德的銷售及營銷開支佔收入僅1.35%,行政開支5.45%,研發開支2.09%,均較上年有所下降,反映出規模效應的提升,同期的營業收入同比增長38.93%。截至2026年6月末,該公司的持續經營業務在手訂單664.3億元,同比增長25.2%。
但該模式存在天然短板:一體化項目屬於重投入、長週期模式,項目落地前期資本開支高、產能鎖定週期長,一旦客戶管線終止、研發失敗,容易出現產能閑置、前期投入沉沒的問題。
3)產業優勢:全球化產能佈局,構築跨區域產業樞紐
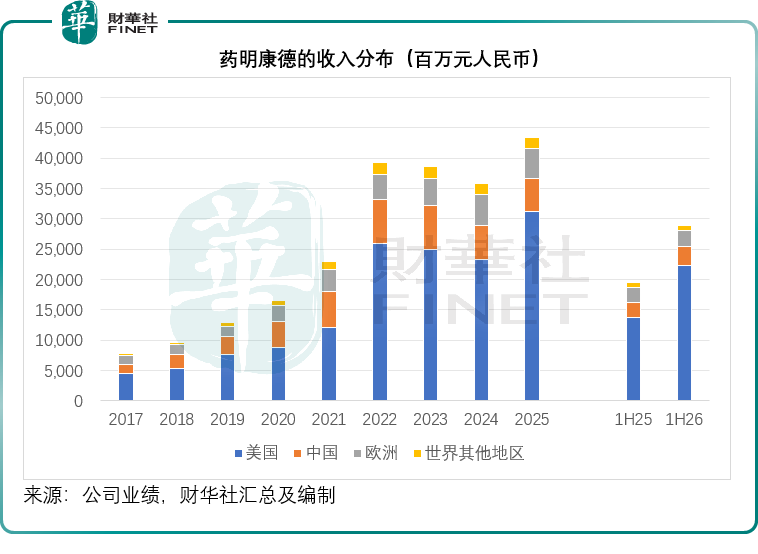
藥明康德搭建亞洲、北美、歐洲協同聯動的全球化實體產能網絡,就近對接海外核心客戶。其2026年上半年財報顯示,美國客戶(持續經營業務)收入222.76億元,佔總持續經營收入的77.09%,同比增長61.52%,見下圖。
該公司持續推進業務結構優化,隨著終止經營業務正式退出,全部資源聚焦高毛利、高成長性的持續經營CRDMO業務,在規模效應與結構優化的雙重推動下,其整體毛利率也得以持續改善。
核心約束客觀存在:CRDMO重資產屬性極強,2026年資本開支指引已由65-75億元上調至75-85億元,為近四年新高。行業下行週期中,產能利用率波動會直接傳導至盈利端。
戰略叠代:持續剝離非核心業務,聚焦主業優化全局佈局
近年藥明康德持續推進資產「瘦身」,先後出售國內臨床CRO業務(康德弘翼、津石醫藥)、減持藥明合聯股權、處置部分財務投資資產。一系列業務剝離動作併非經營承壓,而是主動戰略聚焦、優化資產結構、適配長期CRDMO發展邏輯的精準佈局。
核心剝離動機:告別低週轉、低匹配業務,錨定核心賽道
其一,業務屬性錯配。該公司的核心優勢與戰略重心為藥物發現、工藝開發、規模化生產的CRDMO高附加值環節,而國內臨床CRO業務人力密集、毛利率偏低、項目分散、規模化擴張難度大,與其重資產、高技術、全球化的CRDMO核心模式適配度較低。
其二,集中資源攻堅主業。持續剝離非核心資產、減持配套平台股權,可回籠大額現金流,將資金、人力、產能資源集中投向小分子、前沿分子CRDMO、全球產能擴建等高成長賽道,強化核心壁壘。
其三,優化盈利結構與估值邏輯。非核心業務盈利穩定性弱、估值溢價低,剝離後其報表結構更純粹,主營業務辨識度大幅提升,適配資本市場對硬核創新藥企的估值邏輯。
實際落地作用:回籠現金流、降本提效、降低經營風險
首先,大幅回籠經營性現金流,為全球化擴產輸血。多輪資產剝離、股權減持為該公司帶來百億級別的現金收益,用於瑞士、美國、新加坡等全球新產能基地建設、前沿技術研發、高端人才儲備。
其次,精簡管理體系,降低運營冗餘。剝離低毛利、人力密集的臨床CRO業務後,該公司的管理鏈條縮短、管理成本下降,整體費用管控效率進一步提升,進一步放大規模效應,助力毛利率、淨利率持續優化。
最後,弱化週期與細分賽道風險。國內臨床CRO行業內卷嚴重、價格競爭激烈,剝離該業務可幫助公司規避國內臨床賽道內卷壓力。
對整體業務佈局的長期影響
正面影響:主業壁壘極致強化,戰略定位更清晰。通過持續戰略瘦身,該公司可鞏固其全球CRDMO研發生產單一核心主線,小分子、前沿分子、全球化產能三大優勢疊加,龍頭專業化壁壘持續加固。
潛在負面影響:缺失國內臨床閉環,丢失部分本土流量。臨床CRO業務是連接國內創新藥企的重要入口,剝離相關業務後,該公司完整的「藥物發現-臨床前-臨床-生產」國內全鏈條閉環被打破,一定程度上丢失本土創新藥企的早期項目流量,短期或不利於國內市場深度滲透。
整體來看,該公司業務剝離屬於以短期局部流量讓步長期全球主業競爭力的戰略取舍,利大於弊。
潛在發展空間:三條增長主線,紅利明確但存在剛性天花板
全球研發外包滲透率持續提升:全球藥企專業化分工趨勢不可逆,跨國藥企持續剝離非核心研發生產環節,中小型Biotech普遍採用輕量化研發模式,或需依靠CXO外包服務,全球CXO行業大盤應會持續擴容,為該公司主業增長提供長期基本盤。
新興分子管線打開第二增長曲線:ADC、PROTAC、寡核苷酸、多肽等新型藥物逐步從臨床階段走向商業化,藥明康德前期佈局的技術平台與前置產能逐步兌現訂單紅利。但風險在於新興藥物臨床失敗率偏高、商業化週期不確定,產能投入回報存在明顯滞後性與不確定性。
業務結構高端化持續提質增效:該公司持續淘汰低毛利業務、承接高難度高附加值項目,但重資產擴張模式下,資本開支剛性較強,自由現金流會隨擴產節奏波動,增長穩定性存在約束。
核心風險:結構性、週期性、地緣性多重約束
行業週期風險:強β屬性,難以脫離全球創新資本週期波動
CXO行業具備極強的週期屬性,訂單景氣度高度依附於全球藥企研發預算、海外一級市場Biotech融資熱度,同時也受到全球資金成本波動的影響,最近地緣局勢的變動令全球通脹壓力升溫,歐美已經開啟加息週期,美聯儲大概率在短期內上調利率,疊加發達國家的財政赤字壓力下,長期債券利率持續飙升,或令資金風險顯著上升,這對風險較高的項目,例如醫藥研發項目的投入會變得更加謹慎,從而影響整條產業鏈的發展。
若全球生物醫藥投融資進入下行週期,藥企將收縮研發管線、削減外包預算,直接導致行業新增訂單放緩、項目延期甚至終止。即便作為全球龍頭,藥明康德也無法完全對衝行業系統性週期波動,同時,大型跨國藥企客戶議價能力極強,長期存在持續壓價的潛在風險。
地緣與海外監管風險
該公司營收結構高度依賴海外市場,美國為第一大收入來源,業務佈局、項目交付、客戶合作深度綁定海外市場。全球地緣政治博弈、海外生物醫藥監管政策調整、跨境貿易與供應鏈審查升級,均可能對公司海外訂單獲取、技術跨境交付、人員跨境流動形成限制,甚至出現客戶訂單轉移的情況。雖然公司通過海外建廠就近服務客戶對衝風險,但海外運營成本、合規成本顯著高於國內,會持續侵蝕盈利空間,是長期懸置的結構性風險。
行業競爭分化風險:低端內卷加劇、高端優勢逐步被追趕
全球CXO賽道持續擴產,國內外同業企業持續加碼小分子、新興分子CDMO產能,中低端常規合成項目價格內卷嚴重。儘管藥明康德聚焦高難度高端項目,但頭部同行持續技術叠代、向上突破,或逐步壓縮公司高端業務的技術溢價與市場空間。同時,生物藥CDMO賽道始終是公司短板,與海外頭部企業的差距難以短期彌補。
重資產經營與項目沉沒風險
CRDMO重資產模式決定了產能、設備投入前置、回報週期長。新藥研發本身具備高風險、高失敗率特徵,若核心客戶管線臨床失敗、資金鏈斷裂,將直接導致在手項目終止,已投入的產能、設備成本形成沉沒損失。
結語
綜合來看,藥明康德憑借小分子全鏈條CRDMO技術、一體化服務體系、全球化產能佈局,構築了紮實且難以復刻的核心競爭壁壘,是港股市場為數不多具備全球產業競爭力的硬核醫藥龍頭。
該公司主動推進非核心業務剝離、聚焦高端主業的戰略調整,精準適配全球CXO產業升級趨勢,長期利好主業提質增效,但也付出了本土業務閉環弱化、短期流量流失的代價。
與此同時,該公司始終面臨行業週期波動、地緣政策約束、賽道競爭內卷、重資產經營波動的多重現實壓制,成長確定性併非絕對。挖掘港股硬核上市企業真實價值,甄別龍頭企業的優勢壁壘與潛在風險,第十三屆港股100強評選將於2026年11月26日在香港會展中心舉行頒獎盛典,立足客觀經營基本面與長期產業邏輯,深度復盤藥明康德等港股核心龍頭的成長底色與投資價值,發掘真正穿越週期、具備全球競爭力的優質港股資產。更多評選信息及報名方式,請關注港股100強官方網站(www.top100hk.com)。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享