

在CXO行業分工體系中,藥明康德(02359.HK)錨定小分子藥物CRDMO賽道構築全球優勢,而藥明生物(02269.HK)則獨佔生物藥CRDMO核心賽道,是全球極少數具備全鏈條生物藥研發、工藝開發、規模化生產能力的平台型龍頭。
不同於小分子藥物可標準化合成,單抗、雙抗、融合蛋白、XDC等生物藥依託活細胞表達制備,工藝復雜、質控嚴苛、技術叠代快,行業天然具備高壁壘、高集中度特徵。
作為港股CXO第一梯隊核心企業,藥明生物深耕生物藥外包賽道十餘年,深度嵌入全球創新藥供應鏈,海外收入佔比常年穩居高位,承接全球頭部藥企與新銳Biotech核心管線項目。
依託自研技術平台、全流程CRDMO閉環、全球化合規產能,該公司持續享受全球生物藥研發外包滲透率提升的紅利。
但與此同時,行業週期波動、海外巨頭競爭、業務結構分化、重資產盈利波動等約束,或也限制其增長空間。
核心競爭底盤:三重硬核壁壘,構築生物藥賽道護城河
生物藥CDMO/CRDMO賽道的核心競爭力,從來不在於產能規模的簡單擴張,而在於工藝開發能力、合規質量體系、客戶綁定深度的綜合實力。
藥明生物是全球稀缺的開放式端到端生物藥CRDMO平台,按全球生物藥CDMO市場份額排名,該公司位居全球前列,與Lonza、三星生物等同處第一梯隊,共同構成全球生物藥外包市場的核心供應方。
1)技術平台壁壘:自研核心技術體系,拉開行業代際差距
相較於小分子藥物,生物藥研發生產的核心難點在於細胞表達效率低、批次穩定性差、工藝放大難度極高。藥明生物深耕多年,搭建了全套自研核心技術平台,實現效率與質量的雙重突破。
其核心技術平台涵蓋多個高價值體系:WuXia高產哺乳動物細胞株構建系列平台,產量最高可達11g/L,截至2024年已開發超過1000個表達單克隆抗體、雙特異性抗體、融合蛋白、酶和其他重組蛋白的細胞株,用於臨床和商業化生產。2025年9月推出的第四代細胞株開發平台WuXia TrueSite TI,採用定點整合技術,可實現單克隆抗體平均表達量超8.0克/升,超99%的克隆細胞在傳60代次後仍保持穩定的蛋白表達,有效降低大規模放大生產中的表達量下降風險。
此外,WuXiBody雙抗/多抗平台,深度綁定GSK、默沙東等跨國藥企,搶佔雙抗、多抗熱門賽道紅利;該公司同時佈局TCE(T細胞銜接器)、TAA(腫瘤相關抗原)抗體發現、高端藥物抗體比優化等前沿技術,覆蓋主流及新興生物藥賽道。
技術壁壘直接兌現為業務質量與溢價能力。截至2026年6月末,該公司累計完成多個國家監管機構實施的49項監管檢查,其中包括23項來自歐盟EMA和美國FDA的監管檢查,是海外頭部藥企放心交付核心管線項目的核心原因。
2)全鏈條CRDMO閉環壁壘:極致綁定客戶,弱化週期波動
市面上多數生物藥外包企業僅能提供分段式服務,早期研發、工藝開發、商業化生產相互割裂,項目交接易出現損耗、溝通成本高、失敗風險大。藥明生物打造了從藥物發現、臨床前開發、各階段臨床開發到商業化量產的一站式閉環服務。
依託Follow-the-Module、Win-the-Module雙戰略,該公司從藥物早期研發階段深度綁定客戶,伴隨項目從臨床前、I/II期、III期穩步推進至商業化落地。CRDMO模式的商業粘性體現在可提前5至10年與商業夥伴鎖定合作關系——這指的是商業模式帶來的客戶切換成本極高,而非技術層面的代際差距。
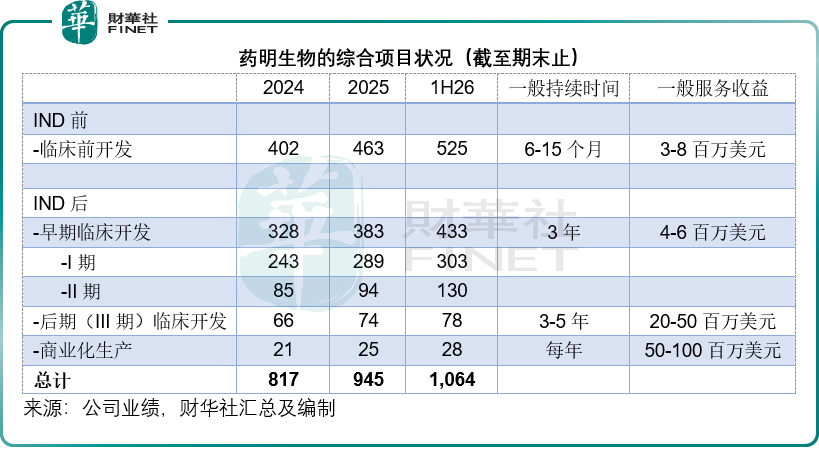
從最新項目儲備來看,該公司項目梯隊結構完善,截至2026年上半年,整體項目數量達1,064個,其中IND前早期項目525個、I/II期臨床項目433個,臨床後期項目78個、商業化生產項目28個,早期充足的項目儲備為中長期業績增長築牢基本盤,見下圖。
3)全球化合規產能壁壘,分散地緣風險
生物藥賽道的高端訂單高度集中於歐美跨國藥企與海外頭部Biotech,這類客戶對供應商的產能佈局、合規資質、交付能力要求非常嚴苛。藥明生物搭建了覆蓋中國、北美、歐洲、新加坡的全球化實體產能網絡,就近對接全球核心客戶,規避區域供應鏈風險。
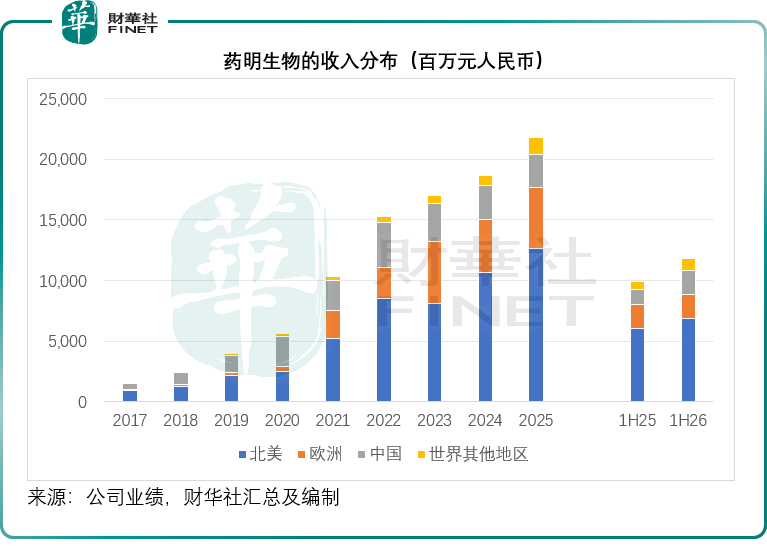
從收入結構來看,公司全球化屬性凸顯,2026年上半年總收入117.87億元(單位人民幣,下同),同比增長18.43%。分區域來看,北美市場收入68.88億元,佔比超58%,同比增長14.45%,是第一大核心收入來源;歐洲市場收入19.90億元;中國市場收入19.55億元,同比大幅增長50.76%,本土市場實現提速;其他海外區域收入9.54億元,同比增長42.53%。優質的全球化客戶結構,有利於該公司分散地緣風險。
業務結構拆解:傳統生物藥穩健打底,XDC賽道打開新增量
藥明生物業務劃分為傳統生物藥CRDMO與XDC新興賽道兩大板塊。
1)傳統生物藥業務:基本盤穩固,盈利韌性充足
傳統生物藥業務涵蓋單抗、雙抗、融合蛋白等主流生物藥的全流程外包服務,是其營收基本盤。2026年上半年,該板塊收入81.05億元,同比增長11.32%,分部利潤率約30.43%。
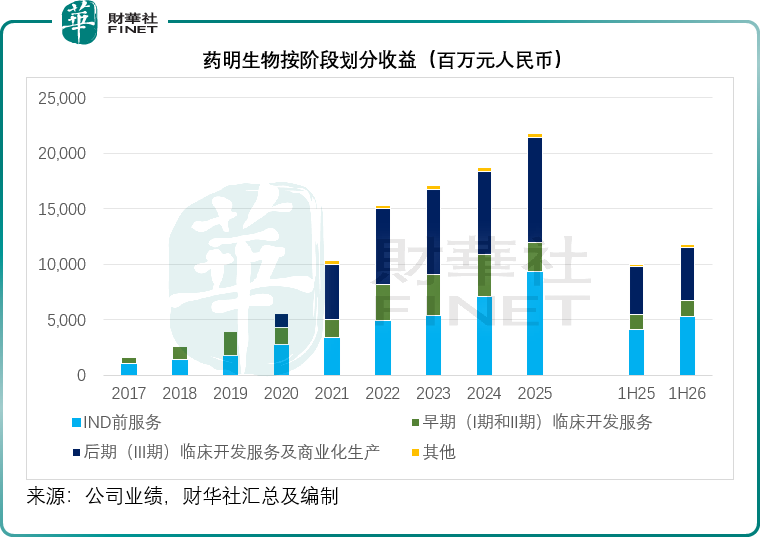
從業務階段來看,IND前早期研發服務持續高增,2026年上半年收入達52.77億元,同比增長27.24%,充足的早期項目儲備,或可保障未來3-5年臨床及商業化訂單持續落地。但需注意,早期臨床開發服務收入增速已有所放緩,低於IND前服務,項目推進節奏仍需持續跟蹤。
2)XDC新興業務:第二增長曲線,高彈性持續兌現
XDC(抗體藥物偶聯物等偶聯藥物)是當前生物藥最高景氣賽道,也是藥明生物重點佈局的第二增長曲線。該板塊增長爆發力顯著,2025年收入按年增長49.60%,2026年上半年收入按年增長37.79%,增速遠超傳統業務。
盈利層面,XDC業務也展現出較強勁的盈利能力,2026年上半年分部利潤率有26.25%,隨著ADC等偶聯藥物管線持續商業化,該板塊有望持續擡升公司整體營收規模與盈利彈性。
短板與核心風險
憑借生物藥賽道卡位與全鏈條服務能力,藥明生物穩居全球行業第一梯隊,但對標全球頂級龍頭與行業發展趨勢,公司依舊存在明確短板與潛在風險。
1)行業週期波動風險,業績具備強β屬性
與所有CXO企業一致,藥明生物業績高度綁定全球創新藥投融資週期與海外流動性環境,例如最近美聯儲為首的歐美央行接連加息以遏制通脹,另一方面,這些發達國家的財政赤字持續高企也持續推高其長期國債收益率,美國30年期國債收益率已升至22年以來高位,這些因素都推高了融資成本,在一定程度上將阻礙高風險項目的投融資步伐。
而海外Biotech融資冷暖、跨國藥企研發預算收縮,會直接影響早期項目申報、臨床推進節奏,進而導致CXO公司新增訂單放緩、項目延期。即便作為行業龍頭,在資金成本高企的背景下,藥明生物也無法完全對衝行業系統性週期波動。
2)海外巨頭競爭擠壓,高端賽道競爭加劇
全球生物藥CRDMO賽道格局高度集中,Lonza市場份額領先,而三星生物憑借更早的生物類似藥商業化積累和激進的產能擴張策略保持強勁增長。
Lonza的綜合生物制劑業務分部於2026年上半年的收入為18.70億瑞士法郎,約合151.47億元人民幣,遠高於藥明生物同期的生物藥收入規模81.05億元,而Lonza的綜合生物制劑業務上半年核心EBITDA利潤率達到36.0%,也優於藥明生物的生物藥分部利潤率30.43%。
三星生物的2026年上半年收入為2.578萬億韓元,約合126.32億元人民幣,收入規模也高於藥明生物,其上半年收入增幅高達28.02%,遠超藥明生物的生物藥收入增幅11.32%及整體收入增幅18.43%,也高於Lonza的整體收入增幅11.2%(不考慮匯率變動),其經營上半年的經營利潤率更高達45.27%。
三星生物以生物類似藥為核心戰略,而藥明生物則在創新生物藥CRDMO領域更為全面,藥明生物雖持續技術叠代、產能擴張,但在超高端復雜生物藥商業化項目的承接能力、品牌認可度上仍有追趕空間。同時,國內外同業持續加碼生物藥產能,中低端常規生物藥項目競爭逐步內卷,或擠壓基礎業務盈利空間。
3)重資產模式隱患,產能利用率波動影響盈利
生物藥CRDMO屬於典型重資產行業,產能建設、產線改造、設備投入前置,回報週期長。為保持競爭力,公司需持續擴產支撐業務擴張,若行業景氣度下行、訂單增速不及預期,將導致產能閑置、折舊攤銷增加,拖累盈利能力。同時,生物藥項目研發失敗率高,客戶管線終止會造成已投入產能、人力成本形成沉沒損失,經營穩定性存在約束。
4)地緣合規風險持續存在
從上圖可見,該公司超八成收入來自海外市場,深度綁定歐美醫藥供應鏈與監管體系。海外生物醫藥監管政策調整、跨境供應鏈審查、地緣環境變化,尤其某些地區的地緣風險,均可能影響海外訂單獲取、項目交付與技術合作。雖然藥明生物通過全球化產能佈局對衝風險,但海外合規成本、運營成本持續偏高,長期壓制盈利彈性,是企業長期發展的結構性風險。
成長展望:穩態增長為主,新興賽道或決定長期天花板
整體來看,藥明生物的核心基本盤具備較強的穩定性與稀缺性。全球生物藥創新浪潮持續推進,單抗、雙抗、融合蛋白等成熟賽道需求穩健,ADC等XDC新興賽道持續爆發,全球生物藥研發外包滲透率仍有持續提升空間,為其長期增長提供堅實支撐。
短期來看,該公司依託完善的項目梯隊、全球化客戶資源、穩定的合規體系,能夠持續穿越行業週期,維持穩健的營收與利潤增長;中長期來看,XDC新興業務的放量速度、高端復雜生物藥項目的突破能力、全球化競爭格局的優化程度,或決定其成長天花板。
相較於藥明康德聚焦小分子全賽道的綜合優勢,藥明生物深耕生物藥賽道,技術壁壘較高、客戶粘性較強,但同時也面臨賽道集中度高、競爭格局固化的約束、地緣政策不確定性等約束。在全球生物藥CRDMO競爭格局中,Lonza在市場份額和品牌積累上仍居首位,三星生物在增速和生物類似藥商業化上表現更為激進,藥明生物的核心競爭力在於創新生物藥CRDMO的全鏈條服務能力和技術平台深度。未來公司的核心成長邏輯,將圍繞新興賽道放量、高端產能叠代、全球化壁壘加固三大主線展開。
挖掘港股硬核科創企業真實成長價值,甄別細分龍頭的壁壘優勢與週期風險,第13屆港股100強評選即將開啟,立足企業經營基本面、行業產業邏輯與長期成長潛力,深度復盤藥明生物等全球競爭力港股龍頭的投資價值,篩選穿越行業週期、具備技術壁壘與成長確定性的優質港股資產。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享