

10月18日下午,由中國總會計師協會財務管理專業委員會主辦,財視中國、介甫資本市場研究院承辦的「數智啟新・資本向實——上市公司CFO價值創造研討會」在上海成功舉辦。
作為中總協財務管理專業委員會2026年研討會平行交流會,本次會議為閉門研討,議題覆蓋產業投資、併購整合、第二增長曲線佈局與市值管理等方面,來自財務管理學界的專家與二十餘位優秀的上市公司CFO齊聚一堂,共同探討財務驅動價值創造的實踐路徑。
本次研討會的議題設置,呼應著上市公司財務負責人正在面對的共同處境:以大模型為代表的人工智能技術加速向經營與決策環節滲透,財務職能的邊界持續外移。
與此同時,資本市場改革不斷深化,經營質量、股東回報與價值傳遞被放在更為突出的位置。技術手段與資本規則同步變化,使「財務如何創造價值」從一道專業題,變成了一道戰略題。
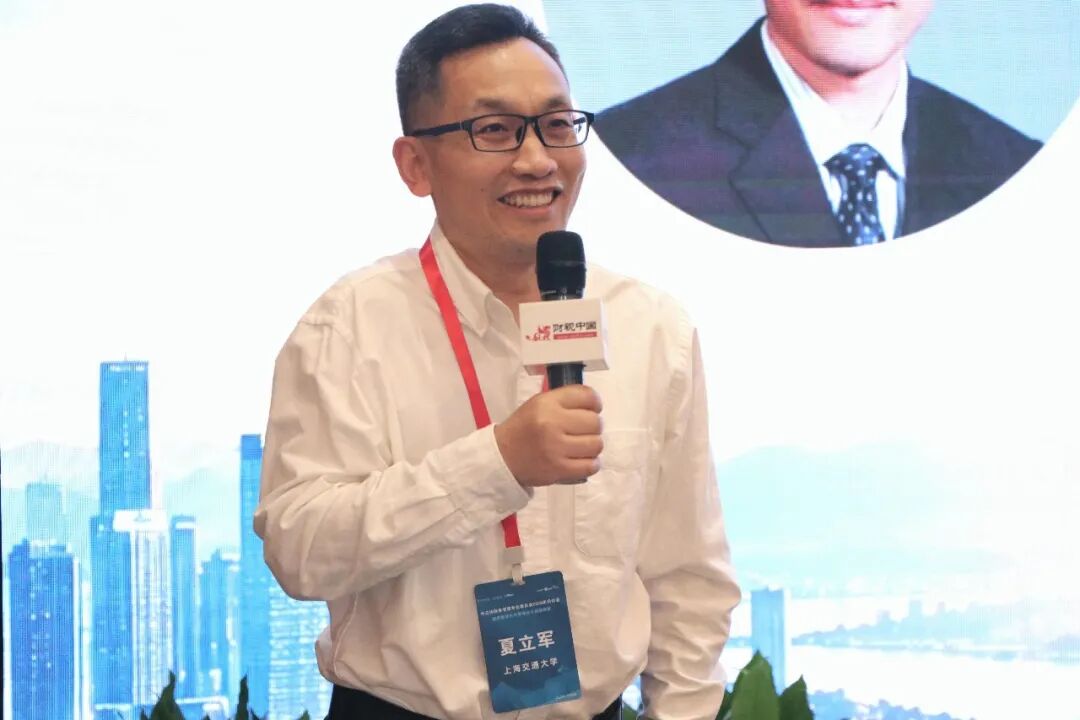
中國總會計師協會財務管理專業委員會副主任、介甫資本市場研究院學術委員會主任、上海交通大學安泰經濟與管理學院特聘教授、博士生導師夏立軍教授發表開幕致辭。
他表示,中國總會計師協會財務管理專業委員會的定位,是在中國會計學界與業界之間架設橋梁,會計學會的會議偏向學術,行業論壇則偏向實務,而這一平台追求的是兩個群體的真正對話。數字化轉型、管理會計創新、上市公司市值管理等前沿課題,需要學界與實務界共同作答。
依託與介甫資本市場研究院的深度協同,上市公司CFO已成為平台的核心參與者。他指出,CFO不僅是觀點接收者,更是平台建設的參與者和賦能者;將一線實務難題置於開放平台充分研討、群策群力,正是最具價值的交流方式。
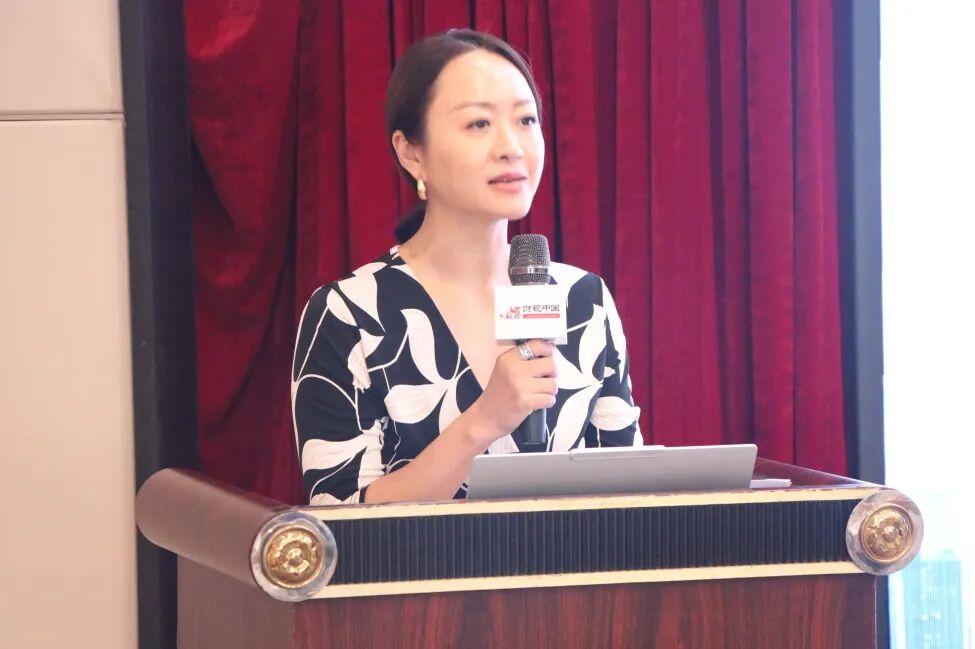
介甫資本市場研究院研修中心主任王燕代表承辦方致辭。
她表示,伴隨市場環境變化,CFO職責正從傳統財務管理延伸至戰略決策、資本配置和企業價值管理,需持續提升專業能力、拓寬視野。
她介紹,研修中心作為研究院智庫研究與培訓板塊的承載主體,將圍繞資本市場、企業價值管理、資本運作及AI應用等議題,為上市公司CFO提供具有國際商學院品質的專屬研修體系,搭建專業知識與企業實踐、專家資源與企業需求的交流平台。未來將持續完善內容與服務,打造貼近企業實際、注重實踐應用的學習交流平台。
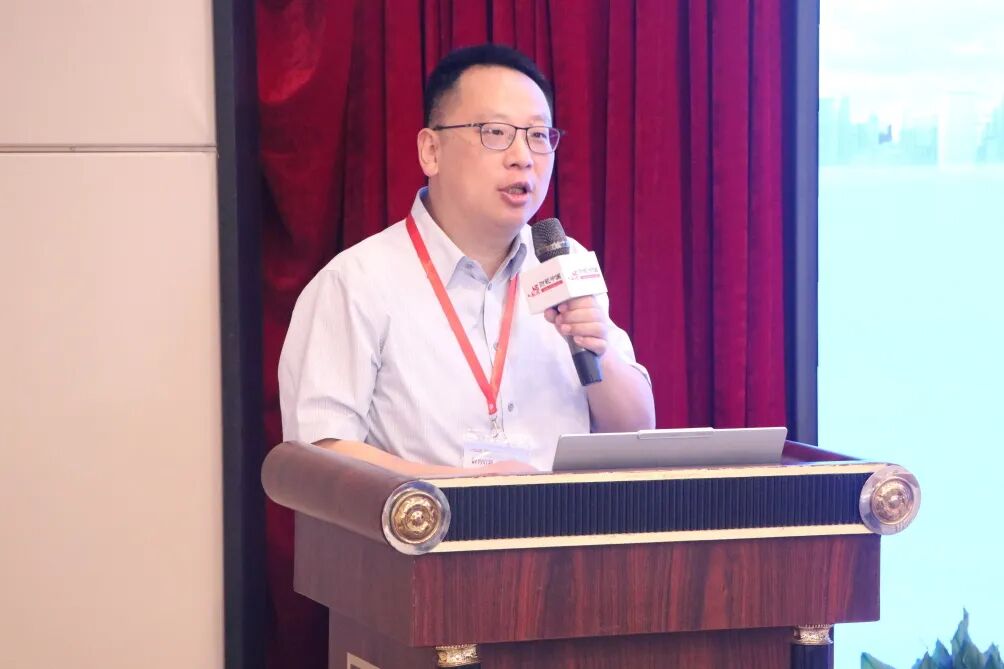
隨著人工智能技術持續演進,AI 在企業經營管理中的應用正從單一環節的效率提升,向業務流程協同與決策支持延伸。對於上市公司而言,如何將技術能力轉化為可衡量的經營價值,成為數智化轉型需要回答的重要問題。
九州通醫藥集團總會計師曾輝帶來以「AI智能體重構上市公司業務決策全鏈路」為題的演講。
他以財務 AI 智能體的實踐為例提出,AI 提效的前提不是算法而是標準化——先把財務強化共享標準化、把費用類型細化到百餘類,再讓機器介入,方可實現八成以上單據免審、審單效率提升逾五成,人力隨之自然出清。同時,他也提醒,跨系統接口的數據傳輸準確率決定 AI 落地的上限;金稅四期下稅務與銀行數據打通,企業已"在數字面前無所遁形",合規是不可退讓的底線。
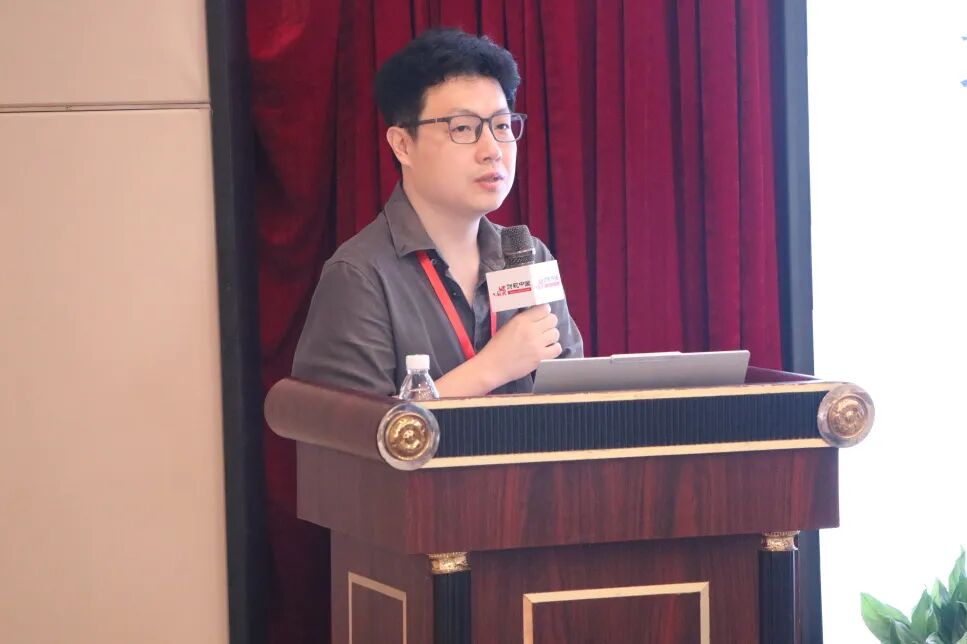
在傳統業務增長面臨不同程度挑戰的情況下,尋找新的業務增長點,成為部分上市公司優化業務結構、拓展發展空間的重要方向。
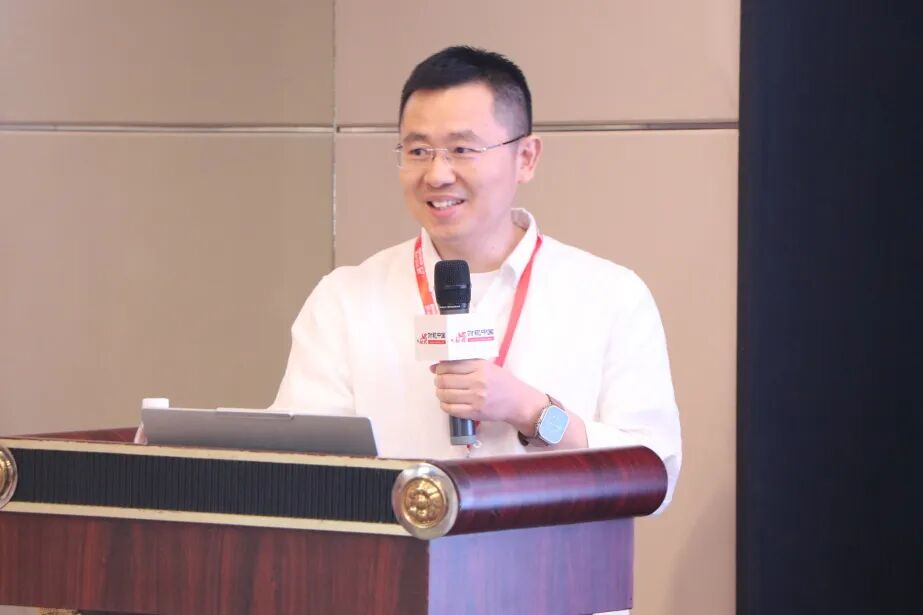
康耐特光學(02276.HK)財務總監、介甫資本市場研究院專家委員會理事許胡寅圍繞「尋找第二增長曲線對傳統上市公司的戰略價值與落地意義」的主題展開演講。
他指出,傳統企業普遍面臨業務瓶頸:過度依賴單一主業、同質化競爭滑向價格戰、市場趨於飽和,疊加技術叠代與轉型成本。需在深耕技術、數字賦能之外,以第二曲線形成互補增長,實現由單核走向多核、重塑估值邏輯併對衝風險。他強調,落地關鍵在於新舊業務保持技術、品牌或渠道相關性,於主業見頂前啟動,併堅持客戶驗證先於產能擴張。併購、內部孵化、參股創投三條路徑各有取舍,CFO需要參與統籌組織變革、資源配置與資本市場溝通,講清增長邏輯。
資本運作不僅涉及融資與投資,也關系到企業財務結構、利潤分配及股東回報安排。對於上市公司而言,如何在符合制度要求的前提下優化財務安排,併兼顧持續經營、發展投入與投資者回報,是資本管理中的重要議題。
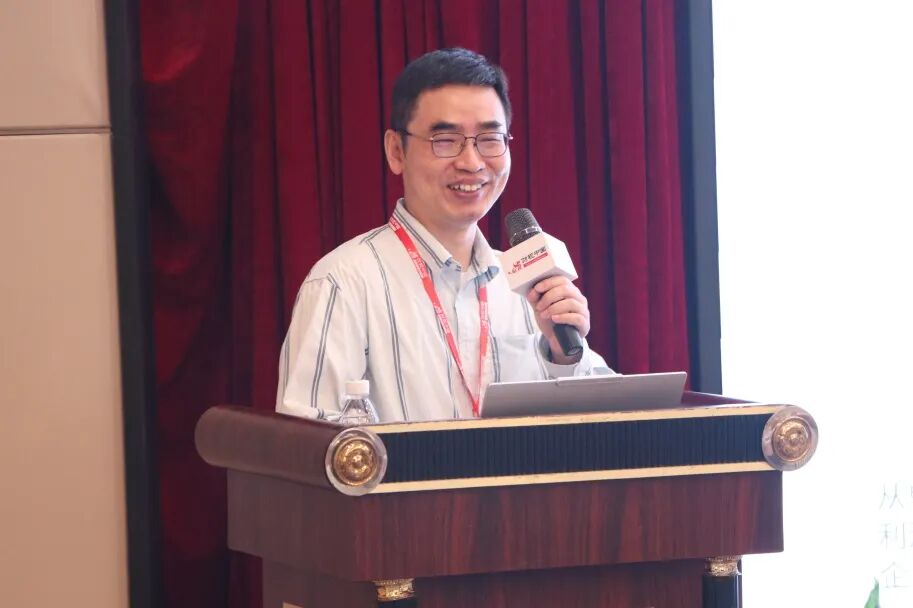
海航科技(600751)財務總監、介甫資本市場研究院專家委員會理事晏勳以「資本公積補虧的資本權衡與上市公司分紅價值重塑」為題展開演講。
他圍繞資本公積彌補虧損實現分紅,梳理了合規要點:新《公司法》允許以部分資本公積補虧,但須先用盈餘公積,併以審計個別報表為準補至未分配利潤為零、資本公積不為負,同時履行內部審批和公示程序以保護債權人。滬深交易所在母公司盈利、合併報表虧損情形下的分紅條件存在差異,企業應依規判斷,併同步完善章程與賬務處理。該路徑為長期未分紅企業依法合規修復分紅能力提供了實操參考。
市值管理是上市公司經營管理與資本市場溝通之間的重要連接點。企業長期價值的提升,既需要經營質量和盈利能力提供支撐,也需要通過規範的信息披露與有效的投資者溝通,讓市場更準確地理解企業的業務基礎、發展戰略和價值潛力。
睿智醫藥(300149)首席財務官查胤群圍繞「市值管理的底層邏輯:讓數據穿透到每一個業務決策」的主題發表演講。
他指出,市值管理的起點是回答"利潤去哪兒了"。財務須以數據穿透替代報表匯總,把盈利歸因逆向落到業務端。穿透不是終點。他建議將內部管理儀表盤與對外指標因果綁定:管住訂單、分部毛利與回款週轉這些"因",收入與現金流等"果"自然改善;併以"定位問題—量化收益—跟蹤改進"形成閉環,數據才真正創造價值。同時,財務既要守住數據真實性的底線,也要成為業務改進的支持者。
產業投資是上市公司拓展業務邊界、獲取產業資源和探索新增長機會的重要方式,但投資的戰略意義併不必然轉化為財務回報。如何判斷投資的必要性、評估協同效應、控制資金風險,併在投資後持續檢驗實際成效,是企業投資決策需要面對的現實問題。
會議下半場進入「圍爐茶話」環節,主題為:產業投資如何平衡「戰略訴求」與「財務回報」,由夏立軍教授主持。
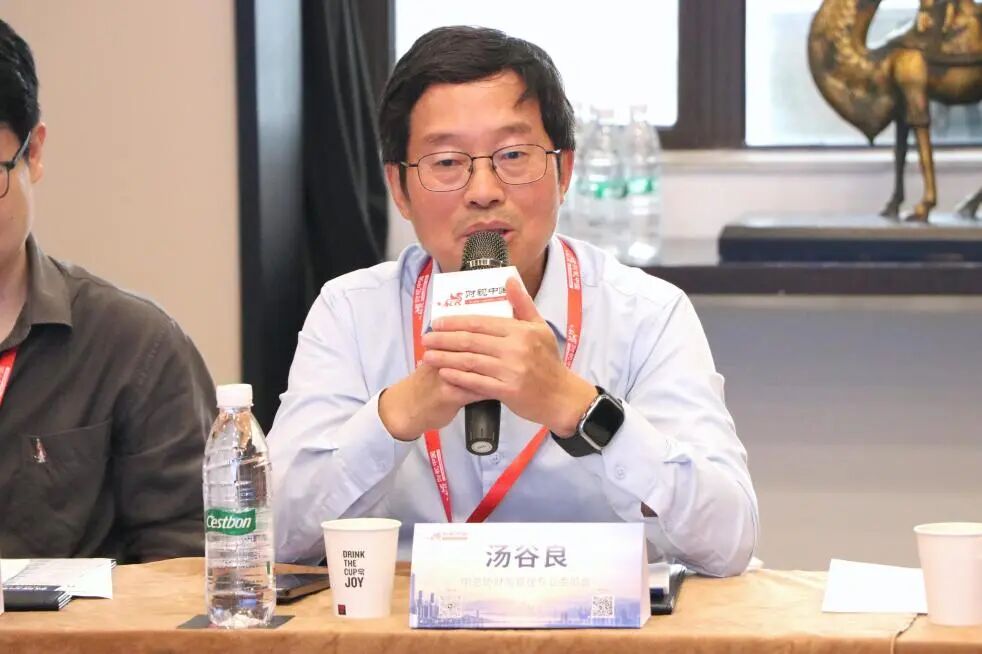
圓桌茶話開始前,特別邀請到中國總會計師協會財務管理專業委員會主任、對外經濟貿易大學國際商學院教授、博士生導師、介甫資本市場研究院院長湯谷良教授發表重要觀點。
湯院長指出,國資委一號文聚焦財務數字化與穿透式管控落地,"AI取代財會"的說法在中國肯定不成立,相反企業財務管理反而被推到更重要的位置。他提出三個抓手:一是擁抱DRP和穿透式管控等中國自主財會知識體系,推進財務數智化系統國產化與數據中台建設;二是讓工具真正落地,創造價值、財務BP與風險防控都離不開大數據、區塊鏈等底層技術,構建每個企業賦能型財務平台;三是推動財務數智化成果的產品化,形成更多的財務系統的專利與軟著,讓財務價值更加多樣化和品牌化。
此外,對民營上市公司,湯院長給出三條財務賦能底線:企業應優先關注現金流量表,以經營性現金流覆蓋資本開支,即自由現金流為正的安全底線;其次,要強化財資管理,壓低有息負債佔比,構建高質量的供應鏈金融和企業財務生態;最後,需要做好預期管理,通過內部預算與外部溝通,穩定資本市場各種預期。
圍繞"平衡戰略訴求與財務回報"這一核心議題,來自不同行業的CFO展開熱烈討論。
凱龍高科(300912)財務負責人唐子成就財務怎樣嵌入產業投資全鏈條而非只做"賬房"這一問題發表自己的觀點。他坦言,傳統制造業受上下游雙向擠壓,產品多為非標,研發投入須持續,降本增效短期效果併不明顯;向機器人、熱管理、固定源等科技型業務延伸後,既要改善財務表現,又要支撐戰略升級。對此,他提出三點解法:短期優先改善報表,主動尋找盈利質量較好的標的實施併購,快速做大利潤盤;中期立足自身賽道走差異化路線,夯實基本盤;長期則用三到五年時間分兩步走併購他強調,財務不能只守最後一道關口,交易結構與併表效果都須在投前介入設計。
高波動新興行業中,CFO需要把握資本開支與併購節奏。對此,優刻得(688158)財務總監林明認為,併購不應與二級市場週期同頻:市場過熱時守住現金流與主業,回歸到對科技行業短期過熱,長期向好的本質認知,在週期底部再併購有長期價值的標的。在目前行業週期階段頂部時的重資產投入,他主張引入長期資金方承擔重投、自身保持輕資產。他判斷國內大模型公司遠多於海外且尚未收斂,模型價格內卷、硬件成本偏高,一兩年內或加速出清,屆時才是併購窗口。同時他也提醒,部分算力租賃企業利潤表亮眼實為拉長折舊,回本要推到四五年後。
創新藥企業如何構建多元融資體系,平衡資金安全與創新節奏?面對這樣的問題,荃信生物(02509.HK)執行董事、副總經理林偉棟給出這樣的答案:他認為,創新藥企業的本質是通過開辟藍海賽道規避競爭,"進取"與"安全"的平衡貫穿企業全生命週期,只是每個階段的側重力度不同。他指出,行業已經完成了一次換擋:早期依賴概念融資的階段結束,資本市場先問何時商業化、再問何時盈利。相應地,財務指標的關注點也要分階段切換:純研發期核心資產未資本化,關鍵是貨幣資金餘額與年消耗速度,須保障至少三年運營;進入商業化階段後,才真正轉向收入增長與盈利質量的考核。
會議最後,夏教授把話題收回到CFO自身:既要深耕專業,把賬算準、把風險看住;也要跳出日常工作,擡頭看懂產業趨勢與資本市場的節奏,讓財務判斷接得上企業的戰略選擇。他從市值管理的兩種理論框架切入作結:若相信有效市場,核心就在於紮實創造價值,讓經營質量與資本市場形成正向循環;若面對A股階段性波動,則需警惕概念炒作的短期效應,堅持價值創造才是長久之道。市場情緒可以短期定價,但只有真實的價值創造能夠穿越週期。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享