

11月3日截止收盤,家電白馬TCL電子(01070.HK)報16.01港元,大漲6.88%,成交額約1.69億港元。
據公司11月2日晚間公告,有關根據特別授權發行代價股份以收購擁有TCL空調業務的目標公司的主要及關聯交易已完成交割,所有先決條件已獲達成,交割於11月2日按買賣協議條款落實。交割後,目標公司成為TCL電子的全資附屬公司,目標集團財務業績將綜合併入集團財務報表。
交易結構此前已有披露:總對價56.1億港元收購目標公司全部股本(該目標公司持有TCL空調業務51%權益);交易約97%對價以股份支付,對應新增約3.63億股代價股份。標的2025年除稅後淨利潤超19億港元,產品年產銷量超過2200萬台。
分析指出,按2025年數據靜態測算,超19億港元的淨利潤相對TCL電子自身盈利規模是量級相當的增量;並表後對集團利潤的增厚仍然顯著。這是市場給出正面反應的基礎。
更重要的變化在業務結構。此前TCL電子的估值錨是電視出貨量與面板週期,屬於典型的硬件製造估值;併入空調後,公司形成顯示、空調、智能終端的組合,收入的品類與地域分散度提高,利潤對單一品類價格戰的敏感度下降。對港股市場而言,這類全品類智能家居平台的可比公司估值中樞,通常高於單一品類的代工與品牌商。
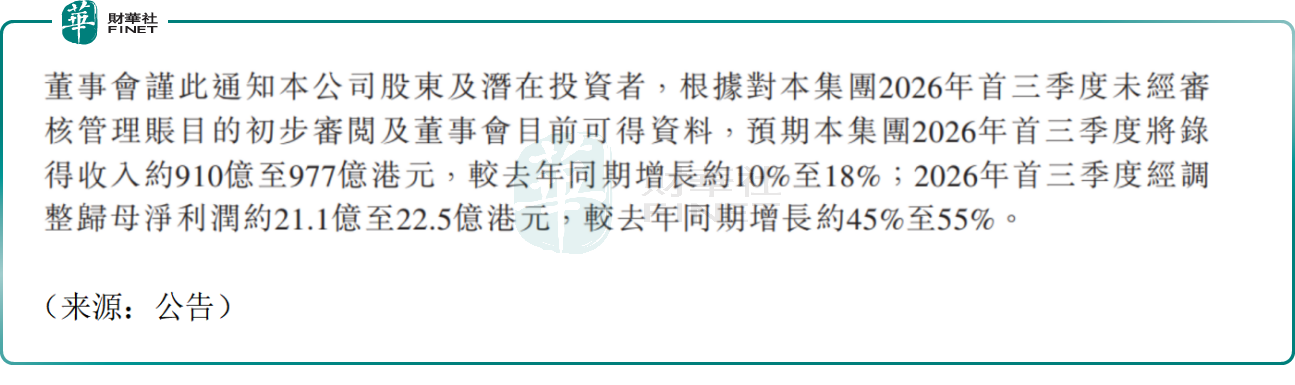
公司此前發佈盈喜,預期2026年首三季度收入約910億至977億港元,同比增長約10%至18%;經調整歸母淨利潤約21.1億至22.5億港元,同比增長約45%至55%。公司利潤增速持續快於收入增速,是全球化與中高端化策略的結果。
空調業務的盈利質量需要單獨看。2025年超19億港元的除稅後淨利潤,對應2200萬台的產銷量,公司單台利潤在空調行業中屬於偏高水平,反映其外銷占比與自有品牌比重較高。但空調是強季節性品類,上半年為備貨旺季、下半年為淡季,並表時點落在第四季度,意味著首個報告期的利潤貢獻會低於全年年化水平。
短線催化已經落地,後續仍要看第四季度並表後的實際利潤貢獻,以及空調業務在淡季的出貨與庫存水平。放長週期看,TCL電子在顯示與全品類智能終端的積累能否轉化為可持續的收入與利潤結構,仍是估值的核心變量。
港股100強評選活動自2012年由騰訊網與財華社共同發起,始終以企業基本面、資本市場表現、治理質量與創新能力為評價基準,已成為香港資本市場的重要價值參照。
目前,第十三屆港股100強評選活動已正式啟動,將於2026年11月26日在香港會展中心舉行頒獎盛典。TCL電子依託在顯示與全品類智能終端的行業地位與經營基礎,具備衝擊第十三屆港股100強綜合實力100強的潛力,最終能否入選仍取決於評選結果。更多評選信息及報名方式,請關注港股100強官方網站(Www.top100hk.com)。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享