

11月13日,億都(國際控股)(00259.HK)延續升勢,收盤報2.6港元/股,漲幅3.59%;在前一交易日,該股已經大漲9.13%,最新總市值約24.27億港元。
此輪行情的導火索,是盈利竟然比肩總市值。11月11日晚間,億都發佈正面盈利預告。公告顯示,公司預計截至2026年9月30日止六個月,歸母淨利潤約23億港元,同比增長約92%。
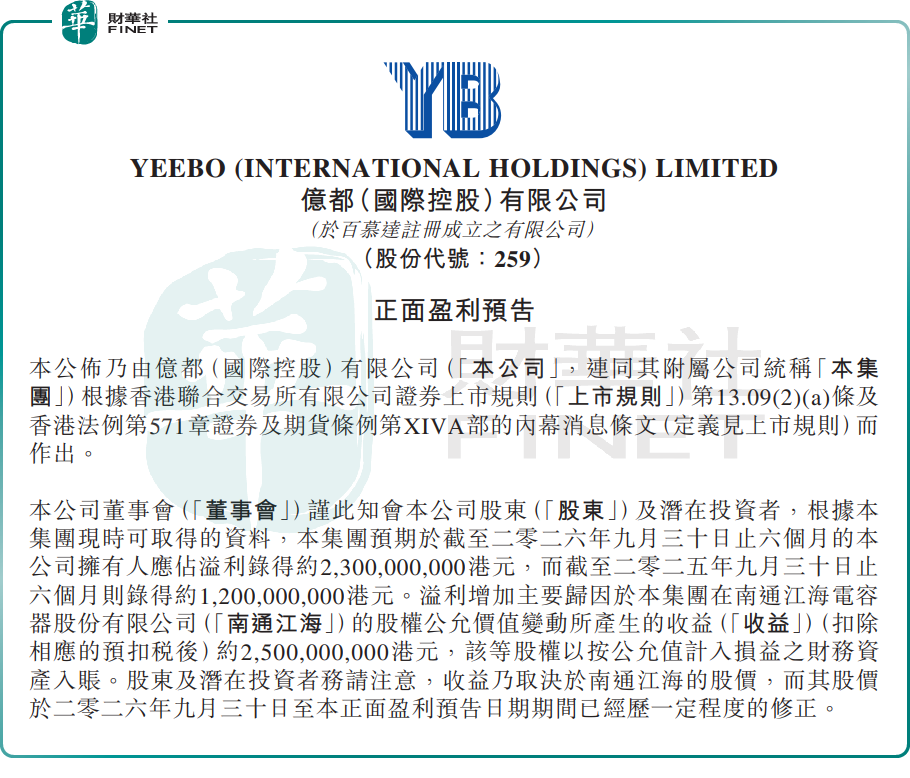
這份強勁的業績增幅,並非源自主營業務的改善,其核心推力是一項股權投資的公允價值重估收益。換言之這屬於紙面盈利,而非經營活動創造的實際利潤。
公告披露,公司利潤增長,主要是所持南通江海電容器股份有限公司股權的公允價值變動收益(扣預扣稅後)約25億港元,該筆股權按公允值計入損益的金融資產核算。
這筆重估收益規模,已經超過預告的整體賬面利潤,足以說明投資資產的估值波動,主導了當期業績表現。
簡單來講:23億港元的賬面溢利依託25億港元的未兌現重估收益,剔除該筆非現金收益後,公司主營業務實際虧損。
注意留意的是,公允價值變動只體現在利潤表,並未實現現金流入,股權沒有賣出,賬面利潤不等於到手現金流。
回看上一財年,可以發現,億都這種「投資收益拉動利潤」的結構早已成型,業績彈性高度綁定對外產業投資的估值波動。
2025/26財年,億都國際實現營收11.81億港元,同比增長13.7%;歸母淨利潤約19.51億港元。同期,集團錄得公允價值變動收益淨額約26.30億港元,其中南通江海貢獻約11.07億港元未變現收益,沐曦集成電路貢獻約13.60億港元公允價值收益。而當年毛利約1.26億港元,同比下降3.3%;毛利率從12.5%回落至10.7%,下行1.8個百分點,盈利承壓明顯。
億都(國際控股)傳統根基業務為顯示器件製造,產品涵蓋液晶顯示器、液晶模組、TFT模組、電容觸控面板模組,下游覆蓋筆記本電腦、汽車、醫療、工控等賽道。
當前行業環境趨於內捲:消費電子領域價格競爭持續擠壓利潤;汽車、工業、醫療等高端顯示賽道,對產品穩定性、定製化能力、客戶資質認證的門檻持續抬升,傳統顯示業務增長難度不小。
為尋找新增長曲線,億都順勢佈局AI算力賽道,將GPU服務器硬件銷售、算力集群服務、軟件技術開發納入業務版圖,AI業務成為市場新的觀察點。2025/26財年,公司AI業務收入1.59億港元,同比增幅接近2.8倍。
總結而言,億都「顯示製造+AI算力+產業股權投資」的三層業務架構,是第十三屆港股100強評選當中,中小市值企業資產質量評估的典型樣本。公司持有多家上市主體股權,資產端具備估值重估空間,但短板同樣突出:利潤高度依賴被投標的股價波動、主業盈利能力薄弱、個股流動性偏弱。在百強評估框架下,這類企業的核心評判標尺,是經營現金流質量以及股權投資可落地的變現路徑。
港股100強評選自2012年創辦,依託多維度評估體系甄選香港主板具備投資價值的上市公司,是港股市場公認的價值標桿。目前第十三屆港股100強評選已正式啟動,頒獎典禮定於2026年11月26日在香港會展中心舉辦。百強席位競爭激烈,入圍名單與排名懸念,都將在頒獎現場揭曉。上市公司代表、投資者可通過官網(Www.top100hk.com)或官方合作渠道報名參會,現場見證榜單發佈,與上市公司高管、資本從業者、行業專家交流。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享