

11月19日,小馬智行三季報披露後二級市場反應冷淡。截至發稿,小馬智行-W(02026.HK)報28.84港元,跌幅9.25%,再次創下歷史新低;其美股對應標的小馬智行(PONY.US)前一交易日收報3.7美元,下跌7.27%。
財報數據顯示,2026年第三季度,小馬智行收入總額為4457.4萬美元,同比增長75.2%,主要得益於自動駕駛出行服務和自動駕駛卡車服務收入強勁增長。
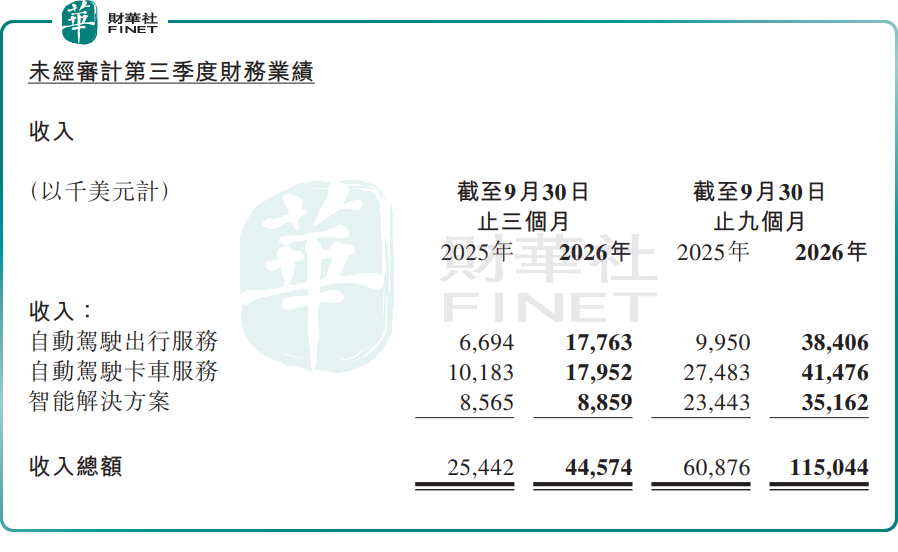
分業務來看,三條業務線增長節奏分化明顯。自動駕駛出行服務(Robotaxi)業務收入1776.3萬美元,同比大漲165.4%。該增加主要得益於公司利用第七代自動駕駛出租車擴展商業營運而帶動乘客車費收入增加,以及在中國及海外共建車隊模式下自動駕駛出租車交付量增加令收入增加。特別是,乘客車費收入同比增加近400%。
自動駕駛卡車服務收入1795.2萬美元,同比增長76.3%,增量來自貨運業務落地,與中國外運的合作持續賦能板塊擴張;智能解決方案收入885.9萬美元,和去年同期856.5萬美元基本持平,是三大業務里增速最弱的板塊。
盈利端,規模效應開始顯現。三季度毛利同比提升69.5%,帶動經營虧損同比收窄;非公認會計準則下的經營虧損同比減少7.6%,改善幅度更為突出。虧損淨額為1.36億美元,去年同期為6157萬美元,增加主要由於交易性金融資產公允價值虧損;非公認會計準則下虧損淨額為4887.4萬美元,同比減少。
小馬智行CFO王皓俊表示,在營收快速擴張的同時,經營效率持續優化,三季度經營費用同比增幅僅3.1%,遠低於75.2%的營收增速,Robotaxi規模化運營帶來的經營槓桿效應已經顯現。
在經營目標上,小馬智行繼續推進既定商業化計劃,計劃在年底前,於全球20個城市部署3500輛Robotaxi,並且力爭全年Robotaxi業務收入提升至2025年的3.5倍。
市場層面,資金對這份財報呈現明顯分歧。樂觀視角認為,Robotaxi主業收入翻倍式增長、單車商業化變現能力持續驗證,費用端控制超預期,虧損收窄趨勢明確,自動駕駛出行商業化兌現速度領先行業。
謹慎觀點則指出,智能解決方案業務增長停滯,業務結構不均衡,整體仍處於虧損狀態,Robotaxi、重卡自動駕駛長期資本開支壓力不小,商業化盈利拐點尚未到來,前期盤前衝高後資金選擇獲利離場,壓製港股、美股股價表現。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。評選結果將由主辦方依據既定標準綜合評定。小馬智行-W作為港股自動駕駛賽道代表性企業,依託Robotaxi與自動駕駛卡車雙線商業化佈局,持續驗證自動駕駛技術落地價值,能否在本屆港股100強評選中收獲認可,仍有待觀察。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,小馬智行今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享