

2026年11月2日早盤,港股六大內銀股一度強勢衝高,工商銀行(01398.HK)、建設銀行(00939.HK)、農業銀行(01288.HK)、中國銀行(03988.HK)、郵儲銀行(01658.HK)、招商銀行(03968.HK)開盤階段走勢淩厲,延續此前紅利交易主線。但早盤強勢未能維系,板塊隨後震盪走弱,早段的漲幅快速回吐,收盤顯著回落。
大家未免會抱有疑問:內銀股的強勢能否延續?這還得先從這次內銀股走高的誘因說起。
叙事轉換:從AI賽道回流穩健紅利資產
本輪資金遷徙背後,是全球資產定價邏輯的重構。
在之前很長一段時間,AI叙事一直是資本市場的置頂選項。從存儲芯片如SK海力士、三星電子、美光(MU.US)、長鑫科技(688825.SH),到光科技相關股份,如中際旭創(300308.SZ)、長飛光纖光纜(06869.HK)等AI硬科技股,以及智譜(02513.HK)和MiniMax(00100.HK)等大模型股,均紅到發紫,在2026年上半年貢獻了大部分的股市漲幅和成交額。
資金紛紛從「老登股」出逃,買入這些AI紅股,銀行股、券商股、制藥股等藍籌股備受沽壓。
然而,2026年第3季起,交易情緒出現變化。通脹韌性、海外長端利率高位震盪疊加地緣不確定性,推升全球資金成本,疊加美國中期選舉帶來的政策不確定性,使得前期估值充分上行的AI板塊資金兌現意願擡升。
儘管頭部科技企業最新財報營收底色尚可,但多重隱憂開始被市場重視:
1)AI技術叠代對原有主業現金流形成潛在衝擊,新增AI收入與效率增益能否覆蓋傳統業務承壓尚待驗證;
2)Meta(META.US)、谷歌(GOOG.US)、亞馬遜(AMZN.US)等企業自由現金流呈淨流出,微軟(MSFT.US)自由現金流同步收縮,持續加碼的AI資本開支不斷侵蝕這些過去被譽為「現金奶牛」的科技巨頭的經營現金流;
3)同時,行業資本開支指引下修、一級市場AI融資熱度回落,科技巨頭債券融資信用點差擴大、OpenAI融資調整等,均折射出市場對AI投入回報週期的審慎態度。
4)Anthropic、OpenAI、SpaceX等IPO融資與潛在再融資,預期將帶來資金的虹吸效應。
對AI風險的擔憂加劇,資金自高估值成長賽道撤離,轉向此前受AI熱潮壓制、具備穩定現金流回報的紅利資產,港股內銀股的強勢表現,或反映這一風格的切換。
內銀股行情核心驅動力:多重邏輯共振,驅動估值修復
港股內銀股恰好契合這一部分避險資金的配置訴求。板塊長期深度破淨,估值處於歷史偏低區間,盈利模式成熟、現金流穩定,股息回報清晰可測算。在風險偏好下降階段,穩定分紅帶來的現金回報,相比故事性強、兌現週期漫長的科技資產,具備更強的安全邊際。這一輪資金流入,本質是或防禦性再配置行為。
1)紅利叙事重構:從週期銀行轉向永續紅利資產
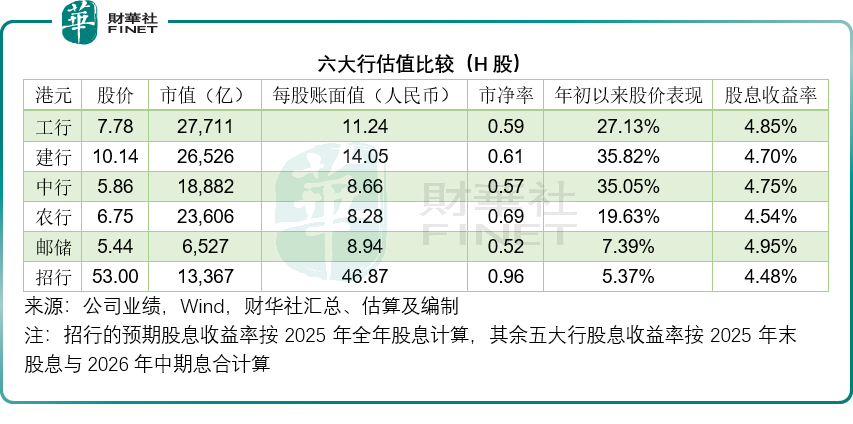
過去數年,市場持續以淨息差下行作為核心定價主線,內銀H股長期維持深度破淨交易,市淨率長期落在0.5–0.6倍區間。當前在全球不確定性擡升環境下,穩定、可兌現的現金分紅成為稀缺資產。
從下表可見,即時今年以來已累積了一定的股價漲幅,國有大行的預期股息收益率仍在4.5%以上(除了招行略低),對比定存利率以及波動加大的海外債券資產,具備突出配置吸引力。長線資金的考核重心,或從短期淨息差波動轉向長期可持續股東回報,國有大行的屬性從週期品種,逐步被市場定義為永續紅利資產。
2)分紅指引更新:中期派息比例上調至31%,夯實回報預期
近期市場重點交易的催化之一,是國有大行將中期派息比例上調至31%。雖然僅較過往30%的中樞小幅擡升一個百分點,但在紅利定價框架中具備較強信號意義。需要明確的是,該比例為中期分紅口徑,併非永久鎖定的剛性派息承諾。多家大行在業績溝通中強調,分紅安排建立在資本水平充足、資產質量可控、實體經濟信貸投放需求得到滿足的前提下,分紅水平仍會隨盈利波動、風險處置消耗、資本補充節奏動態調整。
該指引釋放兩層關鍵信號:其一,經營導向持續向股東回報傾斜,在保障金融服務職能的基礎上,現金分紅成為經營管理中更重要的目標;其二,向市場驗證當前盈利底盤與資本緩衝能夠承載更高分紅流出,緩解市場對於銀行會優先留存利潤、壓縮分紅的擔憂。見下圖,六大行的核心一級資本充足率仍較穩。
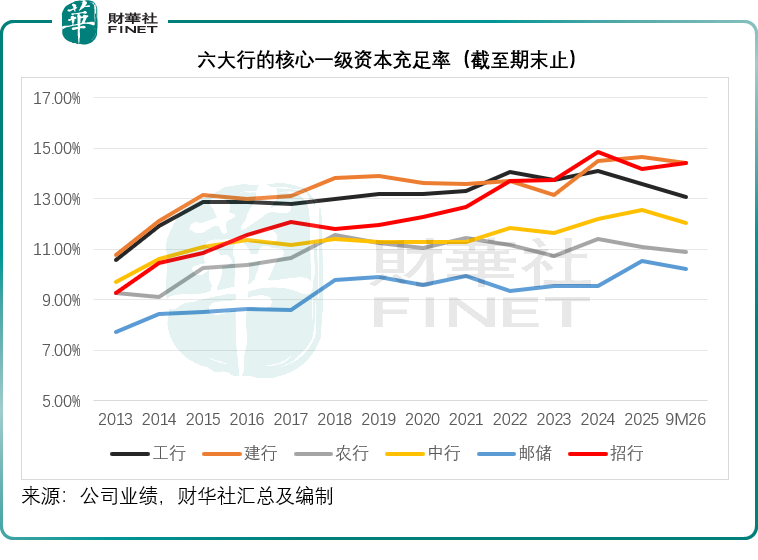
對於H股市場的長線配置資金而言,分紅預期穩定性的提升,直接降低紅利資產的估值不確定性,是本輪資金進場的重要支撐。與此同時,約束同樣客觀存在:派息空間最終受制於淨息差走勢、不良核銷力度和資本消耗,若後續經營壓力加大,不能排除分紅比例回落的可能性。
3)風險預期修復:地產尾部悲觀定價持續消化
壓制內銀估值最核心的約束,來自市場對地產相關資產敞口的壞賬擔憂。但隨著風險化解機制持續落地,市場共識或逐步轉向:銀行體系地產相關風險進入常態化出清階段,系統性大額壞賬發生概率或大幅下降。
不良率整體回落、不良處置節奏可控,持續驗證資產質量底線安全。見下圖,不良率大致上維持穩定,併偏向下。
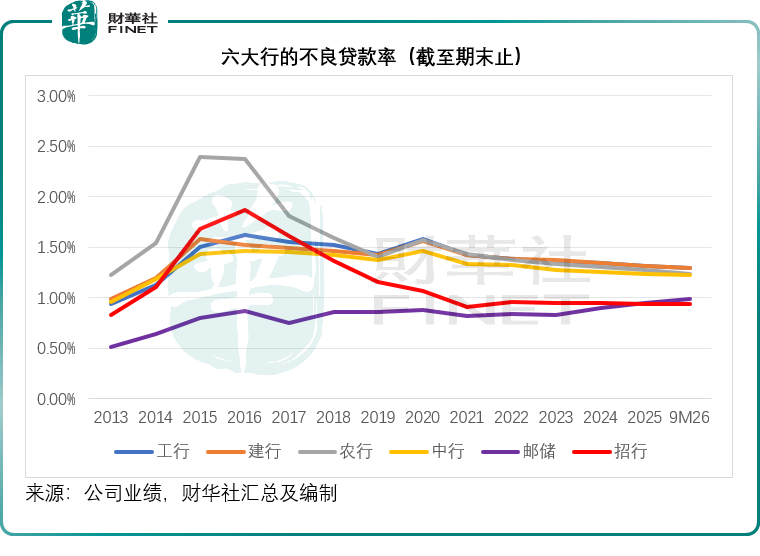
這一輪估值修復,定價的或更多是風險貼現率下行,而非盈利高增,即便盈利僅小幅增長,只要資產質量不出現超預期惡化,估值中樞也具備擡升空間。
4)政策預期築底,極端讓利假設弱化
當前政策導向聚焦金融體系穩健運行,引導銀行合理管控負債成本、壓降高成本存款,避免淨息差被無底線擠壓,同時配套不良處置工具,緩釋資產端壓力。政策底線更加清晰,市場對銀行持續單向讓利、盈利被長期壓縮的極端假設或有所消散,這為估值修復提供了更穩定的環境。
資金再平衡:避險買盤進場,但也埋下回調伏筆
AI板塊估值擁擠度走高、現金流不確定性上升,促使組合資金做防禦再配置,港股內銀H股長期折價、流動性充足、股息穩定,或成為避險資金的承接載體。這一部分交易資金也是板塊衝高後快速回調的重要推手:長線底倉資金託底估值,短線獲利盤集中兌現,放大短期波動。
2026年第3季業績復盤:盈利溫和修復,資產質量分化
收入端靠淨利息收入撐住。淨利息收入依然是六大行的主要收入來源,其季度收入增長仍主要依賴於利差收入。2026年第3季,國有四大銀行工行、建行、中行、農行的淨利息收入佔總收入比處於72.51%至78.77%之間,而郵儲行的比重則高達81.90%,而更為多元化的招行佔比則為66.18%。季度內,國有四大行的淨利息收入都有雙位數增長,是其收入增長的主要動力。
我們留意到,六大行今年前三季的淨利息收益率(NIM)已處於一個非常低的水平,與2025年整體相比,下降的速度似有放緩,但考慮到短期內利差顯著擴大的可能性不大,在穩經濟的背景下,收息資產能否大幅擴大仍有待驗證,短期內淨利息收入或仍難有質的提高。
利潤端微增,ROE多數提升但招行回落。 大行利潤穩定更多來自撥備和成本端的調節空間,而不是營收爆發。招行ROE仍為六大行中的最高,但有所回落。整體看,六大行利潤仍較「穩」。
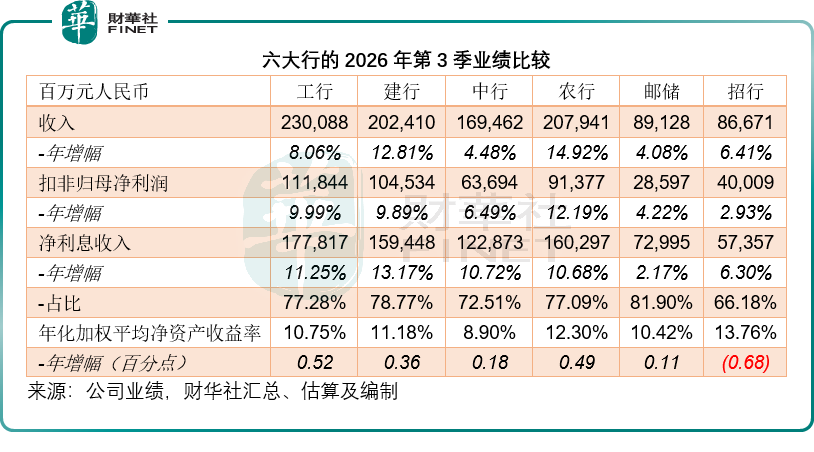
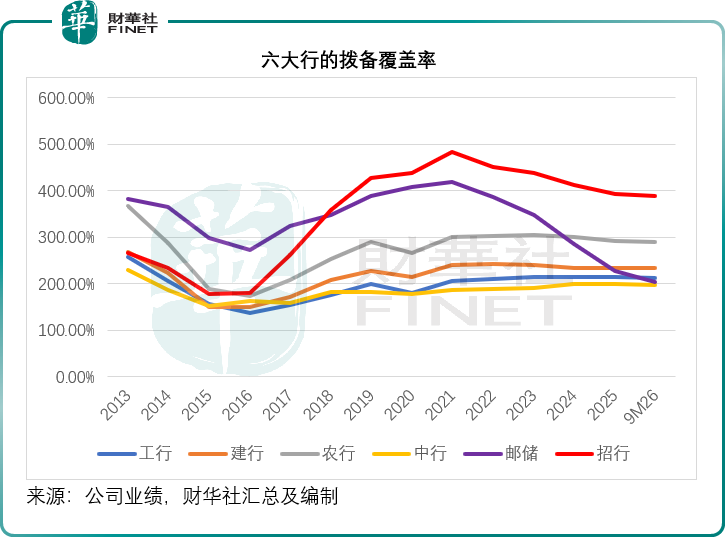
資產質量分化,需留意郵儲銀行不良率的擡升:資產質量方面,結合前三季度累計口徑觀察,六大行的不良貸款率與撥備覆蓋率出現分化。工行、建行、農行、中行不良貸款率穩步下行,招行維持穩定,但郵儲銀行不良貸款率有所擡升。撥備覆蓋率方面,六大行的撥備覆蓋率均有所回落,但招行的撥備覆蓋率仍非常厚實,達到389.39%,但要留意郵儲銀行,撥備覆蓋率從2025年末的227.94%進一步下降至204.74%。整體來看,撥備計提保持審慎,風險緩衝墊依舊厚實。
衝高後急調的原因?
在資金追捧之下,六大行股價或短期快速衝高,但高位承接力不足,隨後迎來調整。這一走勢,或反映紅利交易內部存在明顯的資金分層。
長線配置資金看重股息長期回報,持倉週期更長;而從AI板塊轉移過來的短線交易資金,以避險和博弈估值修復為目標,交易屬性更強。隨著派息上調、資產質量改善等利好逐步被市場消化,缺乏新的增量催化接續,外加AI板塊調整到位,中期選舉與地緣風險不確定性明朗化,這些短期避險資金很大可能會獲利離場,尋求更高風險回報的標的。
與此同時,比價約束或也開始顯現。一旦市場下調美元長端利率下行預期,高股息資產相對吸引力便邊際減弱。資金或開始重新權衡:固定股息回報,是否足以覆蓋淨息差長期下行帶來的盈利下行壓力。疊加這些大行的第3季業績只是邊際改善,併未出現息差趨勢性反轉,估值上行天花板或受限,行情難以持續單邊上行。
結語
一輪由資金輪動催生的紅利行情,最終依舊要回歸基本面標尺。AI與內銀股的冷暖切換,本質是市場在成長想象與確定性現金流之間不斷權衡。
短期股價起伏是交易情緒的結果,而企業持續穩定創造利潤、回饋股東的能力,才是價值的核心錨點。目前第十三屆港股100強評選籌備工作已全面啟動,持續發掘港股市場兼具穩健盈利底盤、可持續分紅能力與優良治理水平的標桿企業,在行情震盪、偏好輪動的市場環境中,為投資者錨定具備長期配置價值的優質標的。頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享